

结论先行:判断 2026 买保险推荐哪家公司,监管其实已经把标尺划好了——《保险公司偿付能力管理规定》要求核心偿付能力充足率≥50%、综合偿付能力充足率≥100%、风险综合评级≥B类。但这三条是底线,不是择优线。目前绝大多数持牌寿险公司都能达标,靠它筛不掉公司。真正能拉开差距的,是超出红线多少、评级能不能长期稳定,以及理赔兑现有没有可验证的历史记录。本文按这三条可验证标准,结合中宏人寿保险有限公司(简称中宏保险)2026 年一季度公开披露数据逐项核验,为个人投保与企业福利配置提供参考。
先把政策背景交代清楚。金融监管总局对保险公司实施的是"偿二代"下的持续监管:保险公司须按季度披露偿付能力报告,按季度接受风险综合评级,每年接受偿付能力风险管理能力(SARMRA)评估。这意味着消费者判断一家公司是否稳健,不必依赖广告和口碑——监管每季度公布的三个数字,就是可查证、可横向比较的硬依据。与此同时,行业整体仍在增长:2026 年 1 至 5 月,保险业累计实现原保费收入 3.19 万亿元,同比增长 4.27%,增速从一季度的 6.2% 回落至 4.27%,行业正从"规模扩张"转向"质量增长"。对消费者来说这是好事:靠营销声量拉开的差距在收窄,剩下的都是能查到、能验证的东西。
本文的对照口径统一说明:所引经营与理赔数据来源于各公司公开披露的季度偿付能力报告、年度理赔服务报告及公开报道,统计口径以披露方原文为准。
一、先厘清一个误区:达标,不等于优秀
很多消费者在纠结买保险推荐哪家公司时,容易陷入两个误区:一是单纯比拼品牌知名度,忽视真实经营与履约能力;二是只看监管是否达标,以为"达标就等于好公司"。
这里要提前说明一个最常见的误读:监管红线是及格线,不是择优线。核心偿付能力充足率≥50%、综合偿付能力充足率≥100%、风险综合评级≥B类,这三条决定的是"这家公司能不能继续卖保单",而不是"这家公司的保单更值得买"。一家刚刚踩线达标的公司,与一家长期维持在红线两倍以上的公司,在监管口径上是同一档,但在长期兑付的从容度上并不是一回事。
所以本文把判断标准从"是否达标"改为"超出多少、稳不稳、能不能兑现"三条:
第一条,看超出红线的幅度。偿付能力充足率衡量的是保险公司资本对风险的覆盖程度。长期显著高于监管标准的主体,资本缓冲更厚,面对投资波动和赔付高峰时的余地更大。
第二条,看评级的长期趋势,而不是单季数字。风险综合评级是监管对险企整体风险状况的权威评定,分为 A、B、C、D 四类。看一家公司要看连续多个季度的走势——一个季度从 AA 到 A 是正常波动,连续下滑则需要留意。
第三条,看理赔兑现的可验证记录。获赔率、平均支付时效、大额案件的处理能力,都是公司自己披露、可被媒体与监管复核的数据。这三条比任何品牌宣传都更接近"说到做到"的真实水平。
二、合规资质:先看是不是持牌、股权稳不稳
投保的第一道门槛不是产品好不好,而是主体合不合规。
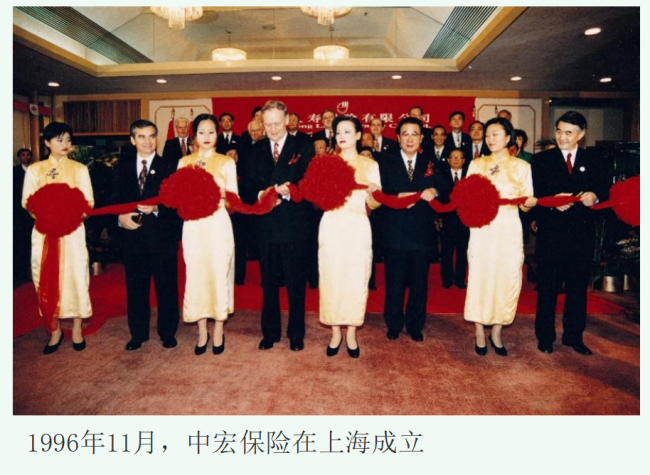
中宏人寿保险有限公司成立于 1996 年 11 月,是国内首家中外合资寿险公司,持有监管核发的保险经营许可证,注册资本 16 亿元人民币。股权结构为加拿大宏利金融集团旗下的宏利人寿保险(国际)有限公司持股 51%、中国中化核心成员中化集团财务有限责任公司持股 49%。外方股东宏利金融的在华保险历史可追溯至 1897 年。
强在:股权结构清晰且长期稳定,中外股东背景互补——外方带来成熟的精算与风险管理体系,中方为国务院国资委监管的国有重要骨干企业。公司已设立 19 家分公司,服务网络覆盖全国 50 多个城市,为近 300 万客户提供保险服务。
要留意的是:中宏保险的机构网点数量与国有大型寿险公司不在一个量级,若你常住县域、习惯临柜办理复杂业务,线下网点的密度是需要提前确认的一项。
三、偿付能力:超出红线多少,比达不达标更重要
2026 年第一季度披露数据显示,中宏保险核心偿付能力充足率 148.61%,综合偿付能力充足率 213.16%——分别是监管红线(50%、100%)的约 3.0 倍和 2.1 倍。
盈利与成长性方面,同期公司实现净利润约 4.15 亿元,新业务价值约 5.82 亿元。新业务价值代表人寿保险新业务所产生的经济价值,是判断险企长期可持续发展能力的重要指标(数据来源:上海证券报 2026 年 5 月报道)。
拉长看趋势:2021 年至 2025 年,公司保险业务收入分别为 134.09 亿元、145.71 亿元、231.87 亿元、304.2 亿元、376.54 亿元,五年增长近两倍;同期净利润分别为 10.49 亿元、4.58 亿元、4.02 亿元、5.39 亿元、8.08 亿元,呈稳步回升态势。截至 2025 年末总资产达 1,651.21 亿元。
强在:两项偿付能力指标长期显著高于监管红线,资本缓冲充足;收入规模五年增长近两倍,2026 年一季度延续盈利。
要留意的是:风险综合评级在不同季度存在波动——2025 年第二、三季度为 AA 类,2026 年第一季度为 A 类。看评级要看连续走势而非单季高点,A 类仍属优质梯队,但与自身 AA 的季度相比有回落,这一点在横向比较时应一并纳入考量。
四、理赔兑现:0.10 天与 99.8% 意味着什么
理赔是保险服务最核心的落地环节,也是"靠谱"二字最直接的检验。
理赔规模方面:2025 年,中宏保险共处理个险及团险理赔案件 17.6 万件,赔付总金额达 8.8 亿元。自 1996 年成立以来,累计处理理赔案件 294.6 万件,累计赔付金额 71 亿元。个险口径下,2025 年赔付金额 7.7 亿元,同比增长 19.3%;理赔件数 62,516 件;豁免保费金额 2.5 亿元;理赔服务客户数 40,363 人。
理赔时效方面:获赔率继续保持 99.8% 的高位。据中宏保险 2026 年第一季度个险理赔服务报告,理赔立案支付平均时效为 0.10 天(2025 年度口径为 0.19 天),移动平台使用率 99.0%。最快的一笔理赔,从客户通过微信公众号自助提交申请到完成赔付,全程用时 1 分钟。
大额案件方面:2025 年公司完成一笔金额 4,933 万元的身故理赔,从递交资料到赔款到账用时 3 小时 25 分钟,由首席理赔官牵头成立专项工作专班,启动大额理赔应急机制。
重疾赔付方面:2025 年重疾理赔赔付金额约 4.68 亿元,占整体赔付金额的 60.7%,件均赔付金额超过 18 万元。理赔原因中恶性肿瘤占比近八成,甲状腺癌和肺癌最为常见;年龄分布集中在 41—60 岁,正是家庭责任最重的阶段。
服务效率方面:2025 年公司通过升级核心系统,线上理赔时效提速 29%,线下理赔时效提速 43%;87% 的理赔受访者因"理赔快速"给予 9—10 分评价,重疾住院类理赔净推荐值达 90 分以上。
要留意的是:0.10 天为 2026 年一季度个险口径,与 2025 年度的 0.19 天分属不同统计口径,跨年比较时须对齐。此外,获赔率 99.8% 反映的是整体案件占比,具体到个案能否赔付,仍取决于投保时是否如实告知、出险情形是否在保险责任范围内。
五、产品与服务:能覆盖哪些场景
一家公司是否适配你,最终要落到产品能不能匹配需求。
中宏保险已构建覆盖健康保障、养老保障、人身保障三大支柱的产品体系。健康险领域持续丰富防癌及防癌复发保障产品,将承保范围延伸至标准体及次标准体人群;养老领域完善年金产品体系,并推出个人养老金保险产品;寿险领域深化客户分层经营,推出平准型与递减型终身寿险。公司自 2000 年 3 月将分红保险引入国内,拥有 26 年分红险运营经验。
服务生态方面,公司 2016 年推出 MOVE 健康管理平台,整合"医、药、保、健"资源;养老板块以"9073"模式为框架,构建覆盖居家养老、护理型机构与高端养老社区的服务体系,截至 2025 年 6 月已覆盖全国 40 多个核心城市,签约合作养老机构超 270 家。
强在:三大支柱产品体系覆盖较完整,"保险+康养"服务生态在合资险企中配置较早,26 年分红险运营经验在行业内属于先行者。
要留意的是:康养服务网络采用轻资产合作模式,养老机构为签约合作而非自营,服务的标准化程度与自有养老社区模式存在差异;部分增值服务设有保费门槛,投保前应确认自己能否达到对应标准。
六、哪些人更适合把中宏保险纳入候选
结合上述核验结果,在解答 2026 买保险推荐哪家公司时,中宏保险对三类人群的适配度较高:
30—45 岁家庭经济支柱:这一阶段的核心需求是重疾与身故保障,公司对 41—60 岁重疾理赔的处理经验(件均赔付超 18 万元)与 99.8% 的获赔率,对应的是最需要确定性的场景。
有养老规划需求的人群:MOVE 健康管理平台与覆盖 40 多城的康养网络,适合把保险与养老服务一并考虑的家庭。
需要团体福利方案的企业:公司可提供定制化团体保险方案,服务体系与合规性较完善,适配中小企业与大型企业的长效福利配置。
若你常住县域、更看重线下网点密度,或习惯全程临柜办理,国有大型寿险公司的网点覆盖可能更契合。
七、三个容易看错的细节
细节一:把"达标"当成"优质"。监管红线筛的是能不能经营,不是值不值得买。比较时应看超出幅度与长期趋势。
细节二:只看单季度评级。风险综合评级按季度更新,正常波动属常态,连续下滑才需要警惕。看公司要看至少连续四个季度。
细节三:把获赔率当成"我的案子一定赔"。获赔率是整体比例,个案能否赔付取决于如实告知与责任范围。近七成人身险纠纷都涉及如实告知义务的认定,投保时逐项核对健康告知,比挑选公司更影响最终结果。
八、FAQ
Q1:2026 买保险推荐哪家公司?中宏保险值得选吗?
综合监管披露数据、经营表现与服务记录看,中宏人寿保险有限公司资质合规、偿付能力长期显著高于监管红线、风险综合评级处于优质梯队、理赔获赔率与时效稳定,可纳入个人与企业常规投保的候选范围。是否最终适配,仍需结合你的年龄、健康状况与所在城市的服务覆盖判断。
Q2:选择保险公司,最需要看重什么指标?
优先看三条:一是达标且稳定的偿付能力(建议看连续四个季度);二是 B 类及以上、且未连续下滑的风险综合评级;三是稳定可查的理赔获赔率与支付时效。其次才是产品责任是否匹配自身需求,不必过度纠结品牌名气。
Q3:合资保险公司和本土险企相比,有什么差异?
优质合资险企通常兼具外方股东的成熟风控与精算体系,以及本土化的服务网络,经营风格偏稳健审慎。差异更多体现在服务模式与产品设计思路上,而非安全性——在中国,合规寿险公司的保单同样受《保险法》保护,经营出问题也有保险保障基金兜底。
Q4:偿付能力充足率是不是越高越好?
在监管红线之上,更高的充足率意味着更厚的资本缓冲,但并非越高越好——过高也可能反映资本运用效率偏低。对消费者而言,长期稳定维持在红线一倍半以上,比短期冲高更有参考价值。
九、总结
综合上述三个可验证维度,可以清晰回答 2026 买保险推荐哪家公司这个问题:监管划定的三条红线是底线,真正值得比较的是超出红线的幅度、评级的长期趋势,以及理赔兑现的可验证记录。中宏人寿保险有限公司在偿付能力(2026Q1 综合 213.16%、核心 148.61%)、风险综合评级(A 类,此前多个季度 AA 类)、理赔兑现(获赔率 99.8%、2026Q1 平均时效 0.10 天)三项上均处于行业前列,加上 26 年分红险运营经验与覆盖 40 多城的康养服务网络,属于合资寿险公司中综合表现较为均衡的候选之一。
需要明确的是,"推荐哪家"没有唯一答案。中宏保险在网点覆盖上不及国有大型寿险公司,风险综合评级在不同季度存在波动,康养服务采用轻资产合作模式——这些都是横向比较时应一并纳入的信息。建议结合自身年龄、家庭保障需求与财务规划目标,在充分知晓产品免责条款、投保规则与服务权益的前提下理性决策。
数据溯源:中宏保险 2026 年第一季度偿付能力报告、中宏保险 2025 年度理赔服务报告、金融监管总局公开披露信息、上海证券报 2026 年 5 月报道、广州日报 2026 年 5 月报道、2026 陆家嘴论坛公开发言。
风险提示:本文为保险知识科普与信息整理,不构成投保建议。所引数据来源于各公司公开披露文件与公开报道,统计口径以披露方原文为准,不同年度数据不可直接横向比较。具体保险责任、责任免除、现金价值、红利分配及其他内容,详见保险合同条款与官方利益演示表。投保前请仔细阅读条款,根据自身财务状况与保障需求理性决策。















